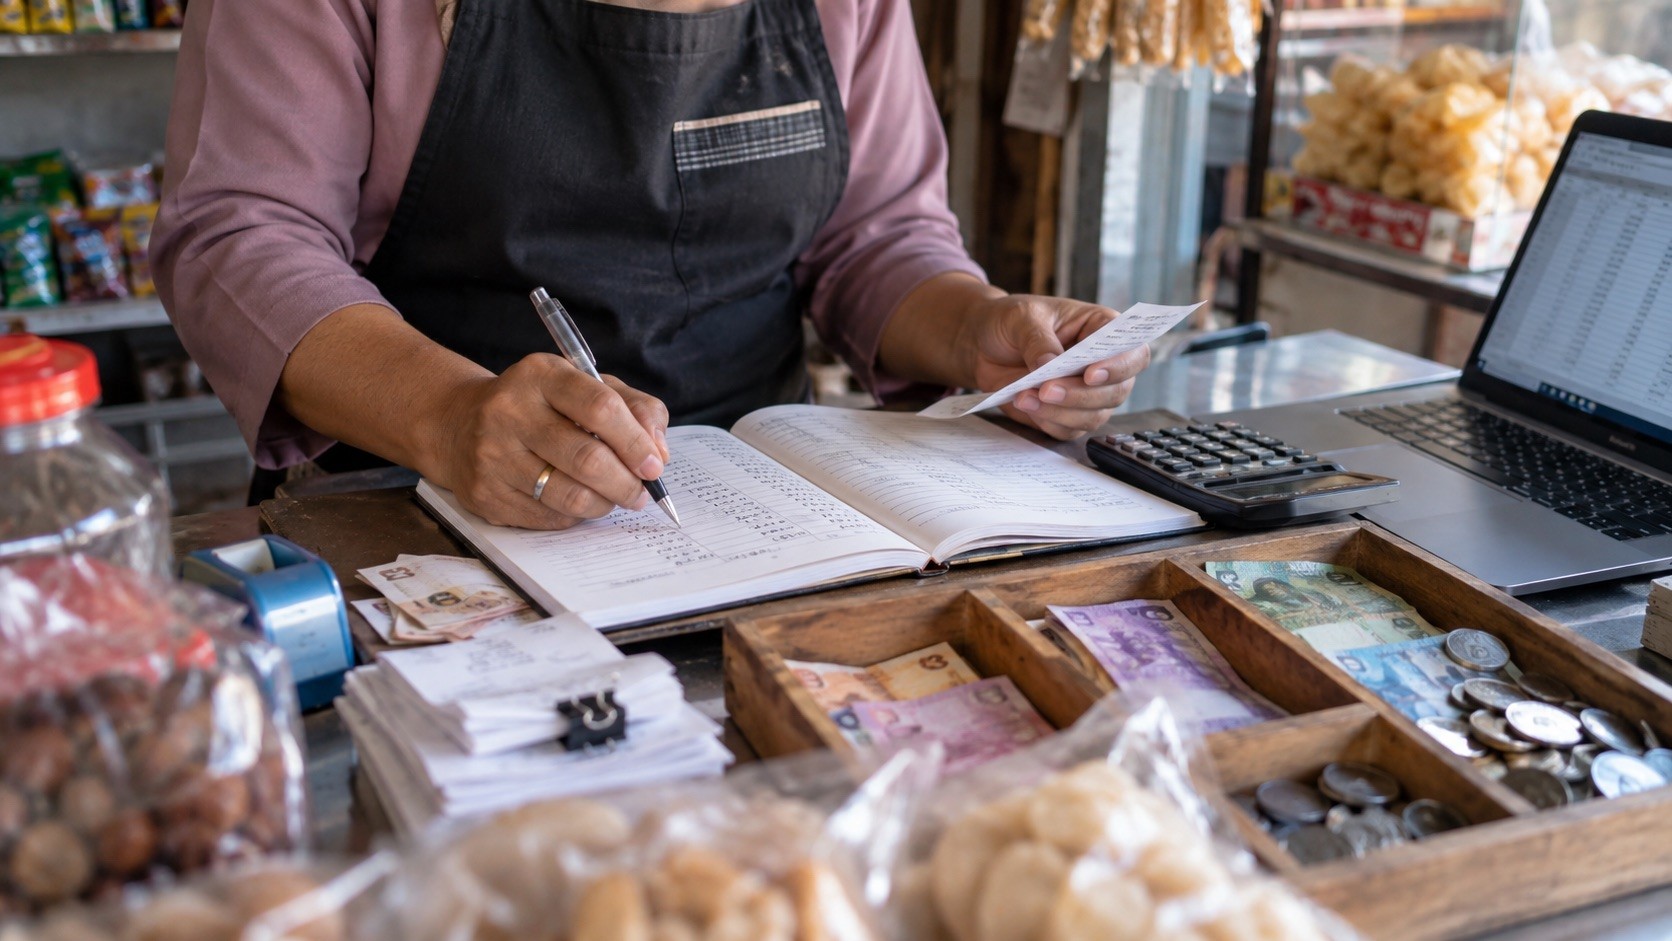
Contoh pembukuan uang kas untuk usaha sebaiknya memuat tanggal, referensi, uraian, penerimaan, pembayaran, dan saldo berjalan. Buku tersebut membantu menjelaskan kas fisik yang tersedia dan transaksi yang membentuknya. Pisahkan kas tunai dari rekening bank agar perpindahan uang tidak dihitung dua kali.
Mulai dengan saldo awal yang benar-benar dikonfirmasi. Hitung uang yang ada, cocokkan dengan catatan periode sebelumnya, dan catat pihak yang melakukan pemeriksaan. Saldo awal yang hanya diperkirakan akan membawa selisih ke seluruh periode.
Format buku kas sederhana
Gunakan satu baris per transaksi. Nilai penerimaan dan pembayaran dapat ditempatkan di kolom berbeda, dengan rumus saldo baru = saldo sebelumnya + penerimaan − pembayaran. Tambahkan referensi bukti agar catatan bisa ditelusuri.
Dalam Excel, jika kolom D adalah penerimaan, E pembayaran, dan F saldo, rumus pada baris berikutnya dapat berbentuk =F2+D3-E3. Pastikan baris pertama menggunakan saldo awal yang telah dikonfirmasi dan semua nilai berupa angka.
Simpan bukti terpisah tetapi hubungkan melalui nomor referensi. Nota yang tidak jelas dapat diberi catatan tindak lanjut. Hindari mencatat beberapa transaksi berbeda sebagai satu pengeluaran tanpa rincian pendukung.
Contoh transaksi toko
Ilustrasi fiktif dimulai dengan kas tunai Rp1.000.000. Toko menerima penjualan tunai Rp600.000, membayar perlengkapan Rp150.000, menyetor Rp500.000 ke rekening usaha, dan membayar ongkos kirim Rp50.000.
Saldo berjalan setelah penjualan adalah Rp1.600.000. Setelah perlengkapan menjadi Rp1.450.000. Setelah setoran bank menjadi Rp950.000. Setelah ongkos kirim menjadi Rp900.000.
Kas tunai akhir harus Rp900.000 dalam cakupan contoh. Setoran Rp500.000 mengurangi kas tunai, tetapi menambah rekening bank. Dalam total kas usaha gabungan, ia merupakan transfer internal, bukan beban atau penjualan baru.
Contoh CSV yang bisa disalin
Berikut format latihan dengan tanggal contoh. Konfirmasikan pemisah dan format angka ketika membuka CSV pada aplikasi Anda.
Tanggal,Referensi,Uraian,Penerimaan,Pembayaran,Saldo
2026-09-01,AWAL,Saldo awal,0,0,1000000
2026-09-01,J001,Penjualan tunai,600000,0,1600000
2026-09-01,B001,Perlengkapan,0,150000,1450000
2026-09-01,T001,Setoran ke bank usaha,0,500000,950000
2026-09-01,B002,Ongkos kirim,0,50000,900000
Angka saldo pada contoh ditulis untuk memudahkan pemeriksaan. Dalam lembar kerja operasional, gunakan rumus dan simpan sumber input agar saldo berubah ketika transaksi dikoreksi.
Cocokkan dengan kas fisik
Hitung uang tunai pada waktu yang ditetapkan. Bandingkan dengan saldo buku. Jika buku menunjukkan Rp900.000 tetapi uang fisik Rp880.000, ada selisih kurang Rp20.000 yang perlu dicari penyebabnya.
Telusuri bukti pembayaran, uang kembalian, transaksi yang belum dicatat, atau salah hitung. Jangan langsung menyebut selisih sebagai kerugian atau kesalahan seseorang tanpa bukti. Catat hasil penelusuran dan keputusan koreksi sesuai prosedur usaha.
Kas fisik dan bank mempunyai pemeriksaan yang berbeda. Untuk rekening, gunakan rekonsiliasi bank. Untuk perubahan total uang, gunakan rumus arus kas.
Pisahkan uang pemilik
Setoran pemilik memerlukan penjelasan modal atau pinjaman sesuai substansinya. Pengambilan dana pribadi perlu dipisahkan dari beban usaha. IAI menekankan konsep pemisahan entitas dalam penjelasan SAK EMKM.
Jika pemilik membayar kebutuhan usaha dari rekening pribadi, simpan bukti dan catat hubungan penyelesaiannya. Jangan menambahkan transaksi kas tunai yang sebenarnya tidak terjadi di laci kas hanya agar seluruh biaya masuk buku tersebut.
Buku kas dan laporan keuangan
Buku kas memberikan dasar penerimaan serta pembayaran tunai. Ia tidak otomatis menyediakan penjualan kredit, utang yang belum dibayar, persediaan, dan penyusutan. Lengkapi sumber bila tujuan laporan membutuhkan informasi tersebut.
Gunakan contoh laporan keuangan UMKM untuk melihat hubungan transaksi kas dengan informasi nonkas. Susunan sumber yang jelas mempermudah penyiapan laporan dan peninjauan kategori.
Pertanyaan yang sering muncul
Apakah setoran ke bank menjadi pengeluaran usaha?
Ia mengurangi kas tunai, tetapi untuk total kas usaha merupakan perpindahan internal apabila rekening tujuan masih dalam cakupan. Catat kedua sisi dengan referensi.
Apakah foto buku kas dapat langsung dianggap benar?
Hasil pembacaan perlu dicocokkan dengan saldo serta bukti. Tulisan yang terbaca tidak selalu membuktikan pencatatan lengkap.
Nexius AI mendukung pengolahan sumber sesuai format yang tersedia. Pertahankan buku serta bukti asli dan tinjau hasil sebelum menggunakannya untuk pelaporan.
Nexius AI dimiliki dan dikelola oleh PT. Indonesia Kuat Sejahtera.