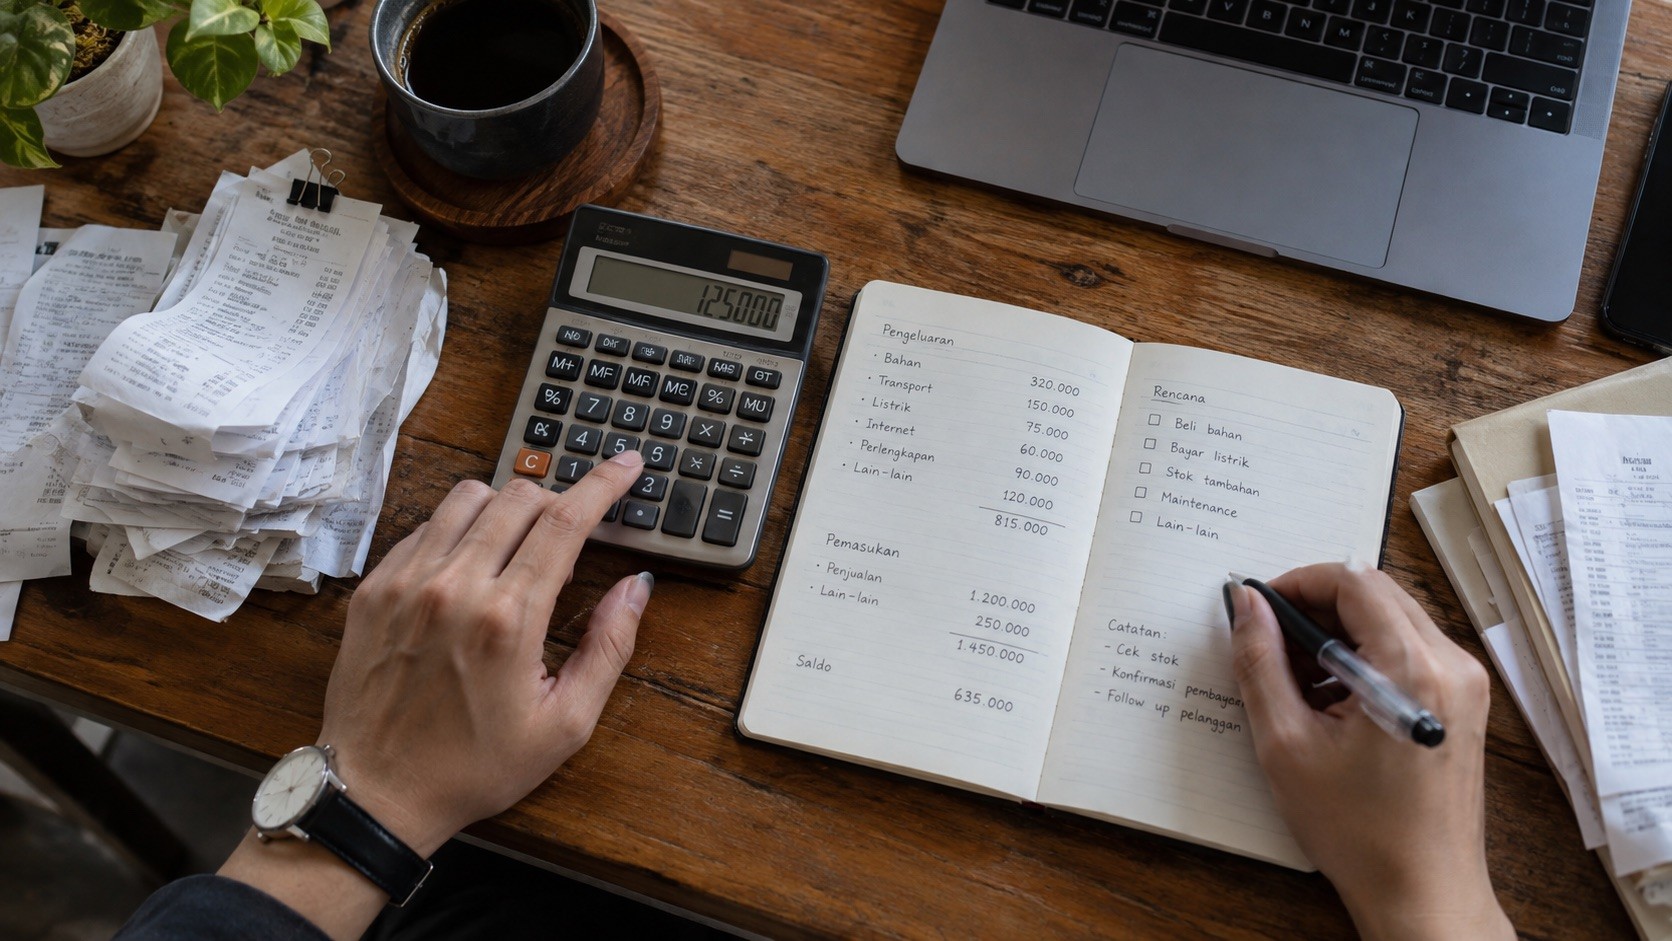
Rumus arus kas bersih untuk cakupan dan periode yang sama adalah total penerimaan kas dikurangi total pengeluaran kas. Saldo akhir adalah saldo awal ditambah arus kas bersih. Gunakan seluruh sumber kas yang masuk cakupan dan keluarkan transfer internal dari perhitungan gabungan.
Rumus sederhana tersebut memeriksa perubahan uang. Ia tidak menghitung laba secara otomatis. Pengelompokan operasi, investasi, dan pendanaan menambahkan penjelasan tentang alasan kas berubah, sebagaimana dibahas dalam panduan laporan arus kas.
Contoh perhitungan bulanan
Usaha fiktif mempunyai kas awal Rp10 juta. Penerimaan pelanggan Rp60 juta, pembayaran operasi Rp42 juta, pembelian peralatan Rp6 juta, penerimaan pinjaman Rp8 juta, dan penarikan pemilik Rp4 juta. Contoh mengasumsikan tidak ada pergerakan kas lain.
Kas operasi = Rp60 juta − Rp42 juta = Rp18 juta. Kas investasi = −Rp6 juta. Kas pendanaan = Rp8 juta − Rp4 juta = Rp4 juta. Perubahan bersih = Rp18 juta − Rp6 juta + Rp4 juta = Rp16 juta. Kas akhir = Rp10 juta + Rp16 juta = Rp26 juta.
Sebagai pemeriksaan terpisah, jumlah penerimaan adalah Rp68 juta dan jumlah pengeluaran Rp52 juta. Rp68 juta − Rp52 juta juga menghasilkan Rp16 juta. Dua pendekatan cocok karena seluruh transaksi contoh masuk perhitungan sekali.
Susunan sel yang bisa dipakai di Excel
Masukkan nilai dalam rupiah sebagai angka. Gunakan kolom A untuk label dan B untuk nilai atau rumus berikut. Pembayaran pada baris input ditulis positif; rumus memberi tanda pengurangnya.
B2  Saldo awal                 10000000
B3  Penerimaan pelanggan       60000000
B4  Pembayaran operasi         42000000
B5  Pembelian peralatan         6000000
B6  Penerimaan pinjaman          8000000
B7  Penarikan pemilik            4000000
B8  Arus kas operasi           =B3-B4
B9  Arus kas investasi         =-B5
B10 Arus kas pendanaan         =B6-B7
B11 Perubahan kas bersih       =SUM(B8:B10)
B12 Saldo akhir perhitungan    =B2+B11
B13 Saldo akhir terkonfirmasi   26000000
B14 Selisih pemeriksaan        =B13-B12
Hasil B14 harus nol untuk contoh ini. Pada aplikasi dengan nama fungsi atau pemisah lokal berbeda, sesuaikan penulisan rumus. Simpan bukti untuk nilai B13; angka tersebut tidak boleh sekadar disalin dari B12 agar pemeriksaan terlihat cocok.
Contoh selisih yang perlu ditelusuri
Jika saldo akhir terkonfirmasi hanya Rp25,8 juta, B14 menghasilkan −Rp200 ribu. Telusuri apakah ada biaya bank yang belum dimasukkan, transaksi terlewat, perbedaan waktu, atau cakupan rekening yang berbeda.
Jangan menambahkan baris “penyesuaian kas” Rp200 ribu tanpa bukti. Perbaiki transaksi yang menjelaskan selisih dan pertahankan alasan perubahan. Gunakan rekonsiliasi bank apabila perbedaannya terjadi antara buku dan rekening koran.
Rumus untuk beberapa rekening
Jumlahkan saldo awal semua rekening dan kas yang masuk cakupan, lalu jumlahkan saldo akhirnya. Transfer antar sumber dalam cakupan tidak mengubah total kas. Pastikan sumber dan tujuan tercatat berpasangan sebelum mengeluarkannya dari penerimaan serta pembayaran eksternal.
Contohnya, kas tunai Rp1 juta disetor ke rekening usaha. Kas tunai berkurang Rp1 juta dan bank bertambah Rp1 juta. Total kas tetap. Jika setoran dianggap penjualan baru, penerimaan akan berlebihan.
Sebaliknya, transfer ke rekening pribadi pemilik dapat mempunyai perlakuan berbeda karena keluar dari cakupan usaha. Bukti dan alasan transaksi menentukan klasifikasinya.
Rumus ini berbeda dari proyeksi kas
Perhitungan aktual menggunakan transaksi yang telah terjadi. Proyeksi menggunakan asumsi penerimaan dan pembayaran masa depan. Pisahkan keduanya supaya perkiraan pelunasan pelanggan tidak dianggap uang yang sudah diterima.
Untuk proyeksi sederhana, susun kas awal ditambah penerimaan yang diperkirakan dikurangi pembayaran yang diperkirakan. Tambahkan tanggal jatuh tempo, probabilitas atau status penagihan yang relevan, dan skenario keterlambatan. Hasil proyeksi membutuhkan pembaruan ketika kondisi berubah.
Pertanyaan yang sering muncul
Apakah arus kas negatif berarti usaha rugi?
Tidak selalu. Pembelian aset atau pembayaran pinjaman bisa menurunkan kas. Periksa laba rugi serta komponen perubahan kas secara terpisah.
Apakah satu saldo akhir cukup untuk memakai rumus?
Anda juga membutuhkan saldo awal, periode, dan seluruh penerimaan serta pembayaran dalam cakupan. Saldo akhir saja tidak menjelaskan perubahan.
Nexius AI membantu menyiapkan bahan laporan dari sumber transaksi yang didukung. Untuk hasil berbasis bank, periksa apakah cakupannya hanya rekening bank atau telah didukung sumber kas lain sebelum membandingkannya dengan total kas usaha.
Nexius AI dimiliki dan dikelola oleh PT. Indonesia Kuat Sejahtera.